三井住友FG株価は今後どうなる?利上げ局面の買い時と上昇理由を検証
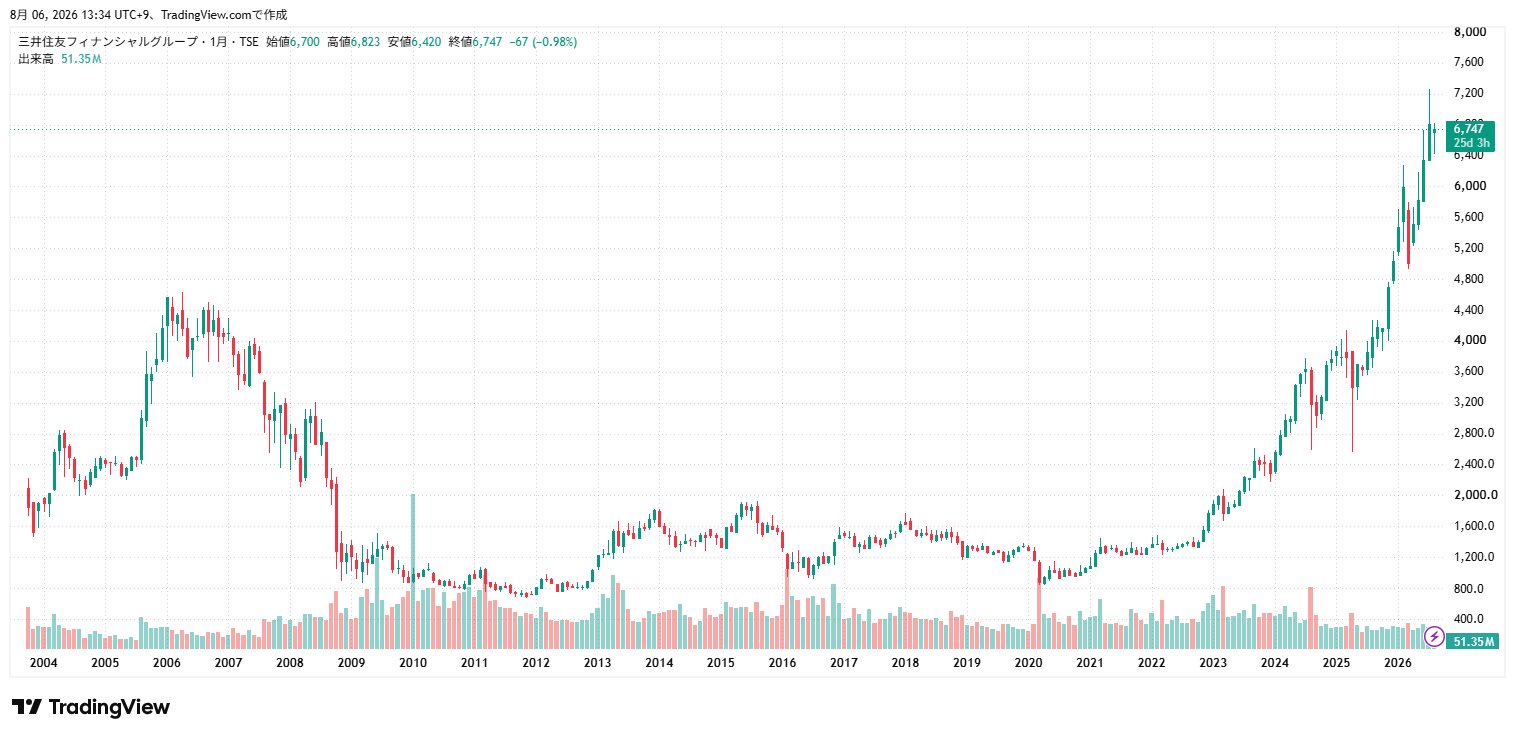
日銀による金融政策の転換と利上げ路線の定着を背景に、東京株式市場でひときわ強烈な存在感を放ち続けているのが、メガバンクの一角を占める三井住友フィナンシャルグループ(8316)です。長年続いた超低金利の呪縛から解き放たれ、「金利ある世界」への回帰が本格化するなか、本業の貸出利ざや拡大と堅調な企業業績をエンジンに、その株価は過去のボックス圏を力強く打破してきました。
一方で、市場が史上最高値圏を意識する展開となるにつれ、個人投資家の間では「ここからのエントリーは高値掴みになるのではないか」「利上げの好材料はすでに織り込まれたのか」といった迷いの声も少なくありません。本稿では、最新の決算開示資料、市場アナリストの目標株価コンセンサス、株主還元の実態、そして個人投資家コミュニティの生の熱量までを多角的に取材・分析し、三井住友FGの株価が描き出す未来図を冷徹に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:日銀の利上げ定着に伴う預貸金利ざやの拡大と法人向けソリューション収益の伸長が、株価を構造的な上昇軌道へと押し上げている。
- 要点2:「累進配当」を掲げる強固な株主還元姿勢と積極的な自社株買い、さらに株式分割による流動性向上が株価の下値を強烈に支えている。
- 要点3:短期的な金利見通しの揺らぎや世界景気動向による一時的ボラティリティはあるものの、中長期のインカム・キャピタル両取りを狙う投資家にとって依然として魅力的な水準にある。
【利上げの恩恵と株価動向】三井住友FGの上昇が続く決定的な理由
三井住友フィナンシャルグループの株価を押し上げている最大の構造的要因は、日銀の金融政策正常化に伴う「国内預貸金利ざや」の劇的な改善です。超低金利環境下では貸出を行っても雀の涙ほどのスプレッドしか得られませんでしたが、基準金利の引き上げに伴い、優良企業向け貸出金利や変動金利型住宅ローンの適用利率が見直され、銀行のコア収益力が一変しました。
公式決算発表資料のデータを精査すると、短期金利が10ベーシスポイント(0.1%)上昇するごとに、三井住友FG単体の年間資金利益は数百億円規模で押し上げられる試算が示されています。これは一時的な会計上の利益ではなく、金利水準が維持される限り継続的に発生する強固な収益基盤です。市場関係者が「銀行株相場は単なる循環物色ではなく、収益構造のパラダイムシフトである」と指摘する背景には、まさにこの構造改革があります。
さらに注目すべきは、金利上昇の追い風を受ける一方で、非金利ビジネスであるデジタルリテール戦略(総合金融サービス「Olive」など)や、ホールセール部門におけるM&Aアドバイザリー業務、海外現地法人を通じたコーポレートファイナンスが極めてバランスよく成長している点です。金利環境だけに依存しない「総合力」が市場の機関投資家から高く評価され、強烈な買い需要を呼び込んでいます。
【メガバンク株比較】三井住友・三菱UFJ・みずほの財務と投資妙味
日本を代表する3大メガバンクである三井住友フィナンシャルグループ、三菱UFJフィナンシャル・グループ(MUFG)、みずほフィナンシャルグループ(Mizuho)。同セクターに投資する際、どの銘柄を選択すべきかは投資家にとって最大の関心事です。3行のポジショニングと財務指標、株主還元スタンスの違いを客観的なデータから浮き彫りにしてみましょう。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 三井住友FG (8316) | 予想配当利回り:約3.5%〜3.8%前後 PBR:0.8倍〜0.9倍台半ばで推移 ROE目標:8%台後半以上 | 東証プライム全銘柄平均PBR:約1.2倍〜1.4倍前後 | 累進配当方針をいち早く明言。経費率(OHR)がメガバンク中で最も低く、収益効率の高さは随一。 |
| 三菱UFJFG (8306) | 予想配当利回り:約3.2%〜3.5%前後 PBR:0.9倍〜1.0倍近辺 グローバル展開比率が最大 | メガバンク平均配当利回り:約3.4%前後 | 圧倒的な資産規模と海外ネットワーク。モルガン・スタンレーとの強固な提携が利益源泉。安定性重視向き。 |
| みずほFG (8411) | 予想配当利回り:約3.6%〜3.9%前後 PBR:0.7倍〜0.8倍台前半 国内大企業カバレッジが強み | 割安株(バリュー株)判断ライン:PBR1.0倍未満 | 配当利回りの表面値は高めだが、海外展開力やシステム投資負担の面で他2行を追う展開が続く。 |
データが明確に示す通り、三井住友FGの最大の特徴は「高い資本効率(ROE)」と「盤石な還元規律」の融合です。経費率(OHR:営業経費÷業務粗利益)が50%台後半から60%前後と、メガバンク3社の中で最も筋肉質なコスト構造を維持しています。無駄な固定費を抑え、稼いだ利益を株主に還元するスピード感において、三井住友FGは機関投資家から厚い信認を獲得しています。
株主還元とPBR1倍割れ対策|配当金推移・自社株買い・株式分割の影響
個人投資家が三井住友FGに熱烈な視線を送る決定打となっているのが、その圧倒的な株主還元姿勢です。同社は「累進配当」を対外的に公約しており、これは「業績が一時的に落ち込んでも減配せず、配当を維持するか増配を行う」という極めて強いコミットメントを意味します。
過去10年以上の配当金推移を振り返ると、同社は一貫して増配基調を維持してきました。予想配当利回りが3.5%を超え、局面によっては4%近くに達するインカムゲインの安定感は、新NISA制度を活用する個人投資家のポートフォリオの中核として選ばれ続ける主因です。
また、東京証券取引所が主導する「資本コストや株価を意識した経営の実現に向けた対応(PBR1倍割れ是正要請)」に対しても、三井住友FGの対応は電光石火でした。PBR1倍超えを確固たる経営目標に掲げ、資本効率を向上させるために以下の強力な施策を矢継ぎ早に打ち出しています。
- 数千億円規模の自社株買いの継続実施:発行済株式総数を圧縮し、1株当たり純利益(EPS)とROEを力強く引き上げる。
- 政策保有株式(持ち合い株)の縮減加速:取引先企業との持ち合い株を年間数千億円ペースで売却し、得られたキャッシュを成長投資と株主還元に配分する。
- 株式分割の断行:1株を複数株に分割することで、単元株(100株)あたりの投資に必要な金額を引き下げ、若年層や個人投資家のすそ野を劇的に拡大。
株式分割が実施されたことにより、これまで「単元買いにはまとまった資金が必要」と二の足を踏んでいた個人層がNISA口座経由で大量に流入しました。これは株価の下値を固める持続的な買い圧力として、チャート形成に非常にポジティブな影響を与えています。

【実態検証】投資家掲示板の評判とリアルな市場センチメント
Yahoo!ファイナンスの個別銘柄掲示板やSNSコミュニティでの評判をモニタリングすると、三井住友FGを取り巻くリアルな熱量が手に取るように伝わってきます。投機筋の短期的な煽り合いとは一線を画し、長期インカム狙いの個人投資家による腰の据わった投稿が主流を占めている点が際立った特徴です。
掲示板で散見される代表的なユーザーの声は、次のようなトーンに集約されます。
「日銀が利上げするたびに銀行の利ざやが増える構図が見えているので、下落した日は単なる買い増しのチャンスにしか見えない」「累進配当を掲げているため、老後の私設年金代わりにNISAの成長投資枠でガチホ(長期保有)している」「株式分割のおかげで単元未満株を使わずに買えるようになり、配当金の再投資が圧倒的にやりやすくなった」
一方で、市場センチメントが極端な強気に傾いている局面特有の警戒感も存在します。「日経平均全体が調整に入った時の巻き添え売り」「円高ショックや海外信用不安が起きた際の一時的な下落局面で狼狽売りしないメンタルが必要」といった冷静な書き込みも目立ちます。過熱感と警戒感が程よく拮抗している現在の市場環境は、テクニカル的にもバブル的な崩壊を招きにくく、健全な押し目形成を促す土台となっていると言えます。
一般に知られていない盲点とネットの誤解|「金利上昇=無条件で爆騰」の落とし穴
投資の世界において、万能のシナリオなど存在しません。ネット上では「利上げサイクルに入ったのだから、銀行株を買っておけば100%勝ち確」といった短絡的な言説が散見されますが、これには専門家が注視する構造的な盲点が隠されています。投資家が直視すべきリスクファクターは主に3点あります。
第1の盲点は、銀行が保有する国内債券(国債など)の含み損リスクです。金利が上昇するということは、債券価格が下落することを意味します。メガバンクはポートフォリオのデュレーション(平均残存期間)を短縮し、ヘッジオペレーションを徹底していますが、急速なピッチで長期金利が跳ね上がった場合、保有債券の評価損が一時的に自己資本を圧迫するリスクがあります。
第2の盲点は、利上げに伴う国内中小企業や過剰債務企業の倒産増加、それに伴う与信費用の急増です。超低金利とコロナ禍の公的支援で生き長らえてきた企業が、借入金利の上昇に耐えきれず経営破綻に至れば、銀行は貸倒引当金を積み増さなければなりません。好調な金利収入が、急増した与信費用によって相殺されてしまう局面があることは、歴史的な銀行経営の常識です。
第3の盲点は、海外金利動向と為替のボラティリティです。日銀が利上げを進める一方で、米国や欧州の中央銀行が利下げサイクルに入った場合、日米金利差の縮小から急激な円高が進行するシナリオが想定されます。海外資産の円換算価値の減少やグローバル収益の目減りが、株価の短期的な重石となる可能性を忘れてはなりません。
【プロの結論】目標株価アナリスト予想と「今が買い時か」の判断基準
主要証券会社および外資系投資銀行のアナリストによる目標株価コンセンサスを検証すると、多くの調査機関が三井住友FGに対して強気(買い・オーバーウェイト)のレーティングを継続しています。業績の上振れ余地と自社株買いの継続性を織り込み、目標株価は実勢株価に対して10%〜20%程度上方に設定される傾向が見られます。
では、個人投資家にとって「今」は買い時なのでしょうか。行動経済学の観点から見ると、株価が上昇を続けた局面では「乗り遅れたくない」という心理(FOMO:取り残される恐怖)が働き、直近高値で一括投資してしまうリスクが高まります。感情に流されないための客観的な判断基準を以下に整理しました。
【プロの判断基準】三井住友FG株が向いている人・慎重になるべき人
▼積極的にポートフォリオに組み入れるべき人:
- 3年〜5年以上の長期保有を前提とし、安定した配当収入(インカムゲイン)をコツコツ積み上げたい人。
- 「累進配当」による増配メリットを享受し、将来的な取得額ベースでの配当利回りを5%以上に育てたい人。
- 日銀の追加利上げというメガトレンドを信じ、株価の一時的な調整局面を「押し目買いの好機」と捉えられる資金的余裕のある人。
▼エントリーを慎重に見極めるべき人:
- 数週間から数カ月以内の短期売買で、急速な値上がり益(キャピタルゲイン)だけを狙っている人。
- 市場全体のボラティリティや日経平均の急落局面で、含み損に耐えられずパニック売りしてしまう人。
- 一度に全投資資金を投入しようとしている人(数回に分けた「時間分散エントリー」ができない人)。
結論として、中長期の資産形成を目指す個人投資家にとって、三井住友FGは現局面でもポートフォリオの主力候補として極めて堅牢な選択肢です。ただし、一括買いではなく、金利見通しの修正や市場全体の地合い悪化で株価が急落した瞬間を狙う「押し目分割買い」を徹底することが、長期的な成功を確固たるものにする秘訣です。
【三井 住友 fg 株価】に関するよくある質問(FAQ)
Q1:三井住友FGの株価は今後どこまで上がる?アナリストの目標株価は?
A1:市場のアナリストコンセンサスでは、日銀の継続的な利上げと堅調な自社株買いを背景に、実勢株価を上回る目標株価を提示するレポートが優勢です。ただし、金利サイクルの織り込み度合いや米景気の動向によりレンジは変動するため、絶対値の予測を盲信するのではなく、四半期ごとの純利益進捗率や業務純益の伸び率を確認することが賢明です。
Q2:いまから買っても遅くない?買い時はいつ見極めるべき?
A2:中長期の配当狙いであれば、決して遅すぎることはありません。ただし、高値圏での一括投資は避け、日銀金融政策決定会合の前後や米国市場の波乱などで相場全体が急落したタイミング(押し目)を狙って、複数回に分けて買い下がる時間分散戦略が最も安全です。
Q3:株式分割によって配当金や優待はどう変わった?
A3:株式分割に伴い、1株あたりの配当金は分割比率に応じて調整されていますが、保有株数全体で受け取る年間配当総額や配当利回りに不利益な変化はありません。むしろ、少額資金から単元株(100株)を購入できるようになったため、配当再投資やNISA口座でのポートフォリオ調整が格段にやりやすくなっています。
まとめ:今後の動向と失敗しないための判断基準
長年にわたるデフレとマイナス金利の暗雲を抜け出し、日本経済が「金利ある世界」へと完全にシフトした現在、三井住友フィナンシャルグループの株価が辿る軌道は、まさに日本企業の復活を象徴するストーリーそのものです。預貸金利ざやの拡大という本業の収益エンジン、ROE向上とPBR1倍超えを見据えた積極果敢な自社株買い、そして投資家に安心感を与える累進配当方針は、同社を国内トップクラスのクオリティ銘柄たらしめています。
もちろん、保有債券の含み損リスクや景気後退期の与信費用増といった銀行業特有の構造リスクに目を瞑ることはできません。しかし、そうした逆風を織り込んだとしても、資本効率の高さと株主重視の姿勢は群を抜いています。
市場の喧騒や短期的なノイズに惑わされることなく、企業の稼ぐ力と資本政策の本質を冷静に見極めること。一時的な市場の調整を恐れず、規律ある分散投資を徹底することこそが、三井住友FG株と向き合い、資産形成を実りあるものにするための王道です。 (出典: 三井 住友 fg 株価(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
