七十七銀行の株価が急上昇する真相!利上げと配当の今後を徹底解説
東証プライム市場において、東北屈指の地方銀行である七十七銀行(証券コード:8341)の株式が、機関投資家から個人投資家まで幅広い層の熱い視線を集めています。日銀による利上げ局面が定着した2026年、長年続いた超低金利の重石が取り払われ、地方銀行セクターの収益構造そのものが劇的な転換点を迎えているためです。
宮城県を強固な地盤とし、盤石な財務基盤と高い預金シェアを誇る同行ですが、果たして現在の株価推移は実力に見合った正当な評価なのか、それとも過熱感を孕んだ一時的な上昇なのか。本稿では、最新の決算発表データや株主還元策の内実、チャート分析を手がかりに、市場の表層的な情報だけでは見えてこない構造的なリスクと好機を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:日銀の追加利上げ方針を追い風に、預貸金利ざやの拡大期待が七十七銀行の株価を強力に押し上げています。
- 要点2:東京証券取引所によるPBR1倍割れ改善要請を契機に、積極的な自社株買いと配当金の大幅増額が進み、資本効率が劇的に向上しています。
- 要点3:今後の投資判断では、表面的な利回りだけでなく、保有債券の含み損処理状況や地域経済の資金需要を見極める冷静な視点が欠かせません。
【なぜ今買うべきか】七十七銀行の株価が注目を集める決定的な理由
株式市場において、なぜ七十七銀行の株価がこれほどまでに強い買いを集めているのか。その背景には、マクロ経済の地殻変動と企業固有の構造改革が完璧に合致したという明確な論理が存在します。
最大の発火点となったのは、日銀の政策金利引き上げです。長きにわたり銀行業界を苦しめてきたマイナス金利およびゼロ金利環境が終焉を迎えたことで、銀行本来のビジネスモデルである「預金を安く集め、適正な利回りをつけて企業へ貸し出す」という預貸金利ざやの回復が本格化しました。七十七銀行は宮城県内において圧倒的な資金調達基盤を有しており、低コストで集められる個人預金残高が極めて潤沢です。この豊富な原資が金利上昇局面でそのまま利息収入の跳ね上がりへと直結する構造が、機関投資家の資金を急速に呼び込む決定打となりました。
さらに見逃せないのが、東京証券取引所による資本収益性改善要請に対する同行の迅速なリアクションです。従来の地方銀行にありがちだった「潤沢な自己資本を溜め込み、低PBRのまま放置する」という体質から脱却し、株主資本利益率(ROE)の向上に向けた具体的な中期経営計画を打ち出しました。本業の利益拡大と並行して、大規模な自社株買いや増配発表が相次いだことで、万年バリュー株と見なされていた同行の評価が根本から塗り替えられつつあります。

【データ徹底比較】決算発表と財務指標から読み解く実力値
公式発表資料および直近の決算発表に基づき、七十七銀行の現在地を客観的な財務指標から検証します。地方銀行セクター全体の平均値と比較することで、市場が同行のどこを評価し、どの指標に割安感が残されているのかが鮮明に浮かび上がります。
| 指標・項目 | 七十七銀行の実績・数値 | 地方銀行(プライム市場)平均 | 編集部の見解・評価 |
|---|---|---|---|
| 実績PBR(株価純資産倍率) | 約0.65〜0.75倍 | 約0.50〜0.60倍 | セクター平均を上回る是正が進むが、依然として解散価値(1.0倍)を下回る割安圏。 |
| 予想配当利回り | 約3.8%〜4.2% | 約3.5%前後 | 連続増配により高水準の利回りを維持。インカムゲイン投資先としての魅力が顕著。 |
| 自己資本比率(単体) | 10%台前半(健全水準) | 8%〜10%程度 | 国内基準(4%)を遥かに凌駕する頑強さ。景気後退局面でも貸倒耐性が極めて高い。 |
| 総還元性向(目標) | 40%〜50%水準 | 30%〜35%前後 | 自社株買いを機動的に実施する方針を明言しており、資本効率への意識が明確。 |
データが示す通り、七十七銀行のPBRはセクター平均より先行して評価修正が進んでいるものの、1倍割れという構造的ディスカウントは完全には解消されていません。これは裏を返せば、純資産の裏付けに対する上昇余地が依然として残されていることを意味しています。加えて、自己資本比率の高さは積極的な株主還元を持続可能にする強固な防壁となっており、業績の好調さが一過性ではないことを証明しています。
【チャート推移と今後の見通し】七十七銀行の株価はどこまで伸びるのか?
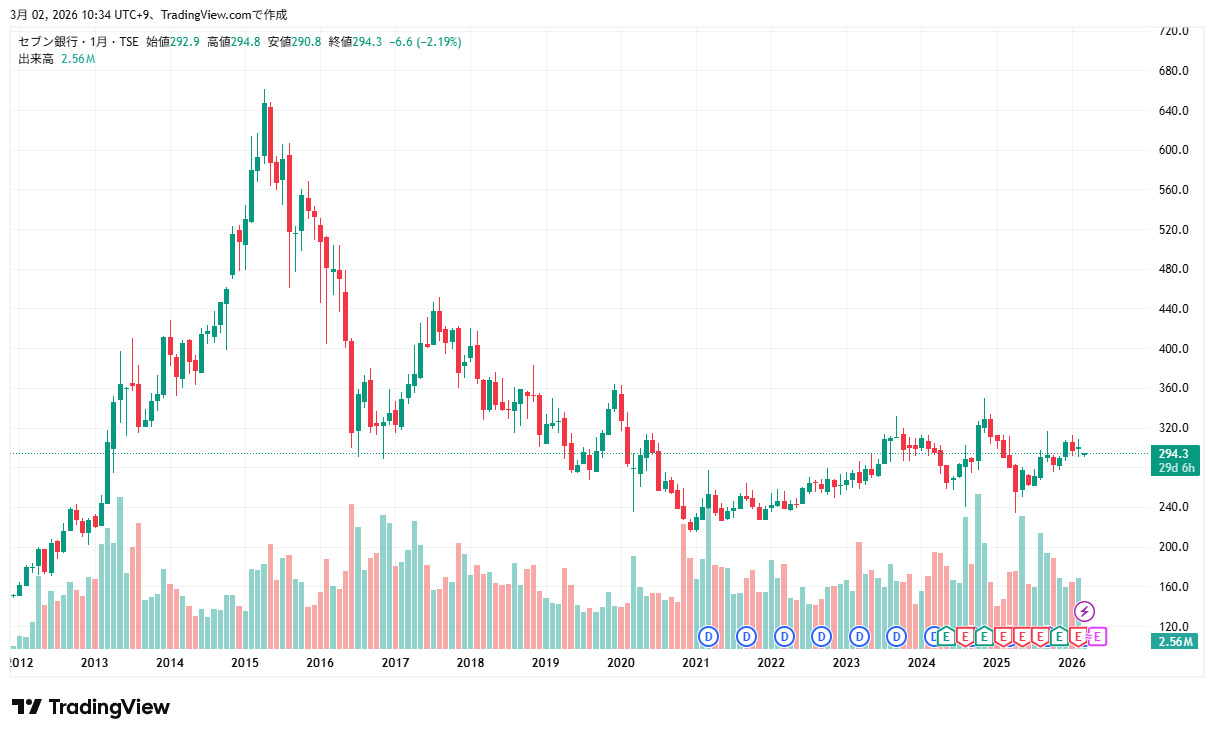
中長期的な七十七銀行のチャート推移を紐解くと、2022年後半から始まった底打ちから力強い右肩上がりのトレンドが形成されていることが確認できます。週足および月足チャートでは、移動平均線がパーフェクトオーダー(短期・中期・長期線が順序よく並ぶ強気形状)を維持しており、一時的な調整を挟みながらも下値を切り上げる展開が続いています。
テクニカル面における次の重要局面は、過去数年間の節目となった高値圏のブレイクです。アナリストが提示する七十七銀行の目標株価のコンセンサスを見ると、好調な資金利益を織り込む形で強気な水準への引き上げが相次いでいます。日銀の利上げペースが市場想定通りに進む場合、一段の上値追いが視野に入る一方で、短期的には利益確定売りに押されるボラティリティへの警戒も必要です。
投資家が意識すべき今後のシナリオとしては、政策金利の改定タイミングに合わせた押し目買いの動きです。チャート上、25日移動平均線や75日移動平均線付近まで価格が調整した場面では、下値を拾う機関投資家の実需買いが手厚く入る傾向が見られます。一足飛びの上昇を追うのではなく、サポートラインでの下げ止まりを確認しながらエントリーする戦略が極めて有効な局面を迎えています。
【株主還元の実態】配当金の大幅増額・自社株買いと注目の株主優待
七十七銀行の投資魅力を語る上で外せないのが、株主還元姿勢の抜本的な強化です。かつて地方銀行の株式は値動きの乏しい保守的な資産と見なされがちでしたが、近年の同行は攻めの還元姿勢を鮮明に打ち出しています。
まず注目すべきは配当金の推移です。業績連動と累進的な配当方針を組み合わせることで、安定した増配基調を確立しています。その結果、株価が上昇基調にある中であっても七十七銀行の配当利回りは魅力的な水準を維持しており、NISA口座を活用した長期インカムゲイン狙いの個人投資家にとって有力な選択肢となっています。
さらに、余剰資本を活用した自社株買いの継続的な実行は、1株当たり当期純利益(EPS)の押し上げと需給の引き締めに大きく寄与しています。経営陣が決算説明会等の場で言及している「資本コストを意識した経営の断行」は口先にとどまらず、実際の市場買付というアクションによって裏打ちされています。
また、個人投資家に根強い人気を誇る七十七銀行の株主優待制度も見逃せません。毎年3月末時点で一定数以上の株式を保有する株主を対象に、地元宮城県の特産品を掲載したカタログギフトや地方色豊かな優待品が提供されています。これは単なる経済的リターンにとどまらず、地域経済への貢献を実感できる施策として、長期保有のインセンティブとして機能しています。
【実態検証】株価掲示板やSNSが映す個人投資家のリアルな思惑
ヤフーファイナンスなどの七十七銀行の株価掲示板や投資系SNSを定点観測すると、個人投資家の間では期待感と慎重論が複雑に入り混じった議論が展開されています。
投稿内容を精査すると、大半を占めるのは好決算と利上げの恩恵を手放しで歓迎する声です。「宮城の絶対的ガリバー銀行であり、金利が上がれば利ざやは自動的に増える」「増配と自社株買いのダブルパンチでホールド一択」といった、中長期のファンダメンタルズを信頼する意見が多数派を形成しています。
一方で、市場心理の過熱を冷ややかに見つめる古参投資家の書き込みも散見されます。特に指摘されているのが「短期間での株価急伸に伴う利食い圧力」と「日銀の政策決定会合ごとのイベントドリブンな乱高下」です。ネットコミュニティの空気感は総じて強気でありながらも、直近の急激なピッチでの上昇に対しては「どこかで一時的な急落があるのではないか」という心理的警戒感が常にくすぶっている実態が窺えます。
一般に知られていない盲点とネットの誤解
地方銀行株を巡る議論において、インターネット上でしばしば見受けられる誤解が「利上げ=すべての銀行にとって無条件のプラス」という短絡的な図式です。投資家が冷静に見極めるべき構造的な盲点は主に2点存在します。
第1の盲点は、銀行が保有する有価証券の含み損リスクです。金利が上昇すると、市場で流通する債券の価格は下落します。過去の超低金利時代に組み入れた日本国債や外国債券を大量に抱えている場合、利上げは貸出金利息の増加という好材料をもたらす一方で、バランスシート上の債券評価損を膨らませるという逆風をもたらします。七十七銀行はポートフォリオのデュレーション(平均残存期間)短縮を進め、リスク管理を徹底していますが、含み損の処理ペースが業績の下押し圧力になり得る点は理解しておく必要があります。
第2の誤解は、「メガバンクと地方銀行の成長余力は同等である」という見方です。メガバンクが海外展開や大企業向け融資、フィービジネスで多角化しているのに対し、地方銀行の収益は基本的に地元の人口動態や資金需要に依存します。宮城県内での産業集積や再開発需要は東北他県に比べて極めて旺盛であるものの、日本全体が直面する少子高齢化という構造問題から完全に免れることはできません。単なる「金利高騰バブル」として飛びつくのではなく、地域経済の実需に基づいた貸出成長であるかを精査する姿勢が不可欠です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
市場環境と財務諸表を総合的に勘案した結果、七十七銀行へのアプローチは投資家の保有目的によって明確に分かれます。自身の投資スタイルと照らし合わせ、以下の基準を参考にしてください。
【七十七銀行株の保有をおすすめできる人】
- 長期インカムゲインを主眼に置く投資家:増配傾向が続いており、安定した配当金と優待を受け取りながら数年単位でじっくり資産を形成したい人。
- 日本の金利正常化シナリオに確信を持つ人:日銀の段階的な利上げが今後も継続し、銀行の利ざや拡大が持続すると見込む人。
- 財務の安全性を最重視する人:地銀屈指の自己資本比率と宮城における絶対的シェアに裏打ちされた破綻リスクの極めて低い銘柄を好む人。
【投資を見送るか、慎重になるべき人】
- 短期間での急激なキャピタルゲインを狙う人:既に一定の株価修正が進んでいるため、グロース株のような爆発的な短期高騰を期待する投資スタイルには不向きです。
- 相場の短期的な下落リスクを許容できない人:金融セクターは日銀の政策決定や為替の急変動に過敏に反応するため、一時的な調整局面での含み損に耐えられない場合はエントリー時期の分散が推奨されます。
【七十七銀行の株価】に関するよくある質問(FAQ)
Q1:日銀の利上げは七十七銀行の業績に具体的にどう影響しますか?
A1:貸出金利の上昇により、受取利息が増加して預貸金利ざやが拡大します。同行は個人預金の比率が高く、調達コストの上昇が比較的緩やかであるため、金利上昇の恩恵を直接的に享受しやすい収益構造となっています。ただし、保有債券の評価損が一時的に膨らむリスクを伴います。
Q2:七十七銀行の株主優待をもらうための条件は何ですか?
A2:毎年3月31日現在の株主名簿に記載された株主が対象となります。保有株式数(通常100株以上や基準株数)および保有期間の要件が設定されており、宮城県ゆかりの特産品を掲載したカタログギフト等が贈呈されます。詳細な条件は最新の招集通知または公式ウェブサイトで確認してください。
Q3:PBR1倍割れが続いていますが、今後株価が是正される見込みはありますか?
A3:東京証券取引所の要請を受け、経営陣は自社株買いの継続や増配など資本効率向上策を積極的に打ち出しています。収益性の改善とともに市場の再評価が進んでおり、中期的なスパンでPBR1倍を目指した是正トレンドが継続する確度は高いと考えられます。
まとめ:今後の動向と失敗しないための判断基準
2026年の日本経済において、七十七銀行の株価が脚光を浴びているのは、単なる思惑買いではなく、業績の好転と資本政策の大転換という確固たる裏付けが存在するためです。日銀の金融政策正常化に伴う本業利益の拡大と、PBR改善に向けた株主還元への本気度は、同行を新たな成長軌道へと押し上げています。
しかしながら、相場に一方通行の展開は存在しません。保有債券の含み損リスクや短期的な利益確定売りの波など、見落としてはならないリスク要因も確実に内包されています。投資を検討する際は、日々の株価の上下動に惑わされることなく、四半期ごとの決算発表で開示される預貸金利ざやの推移と自社株買いの進捗度合いを冷静に見極め、時間分散を意識した堅実なアプローチをとることが成功への鍵となります。 (出典: 七 十 七 銀行 の 株価(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
